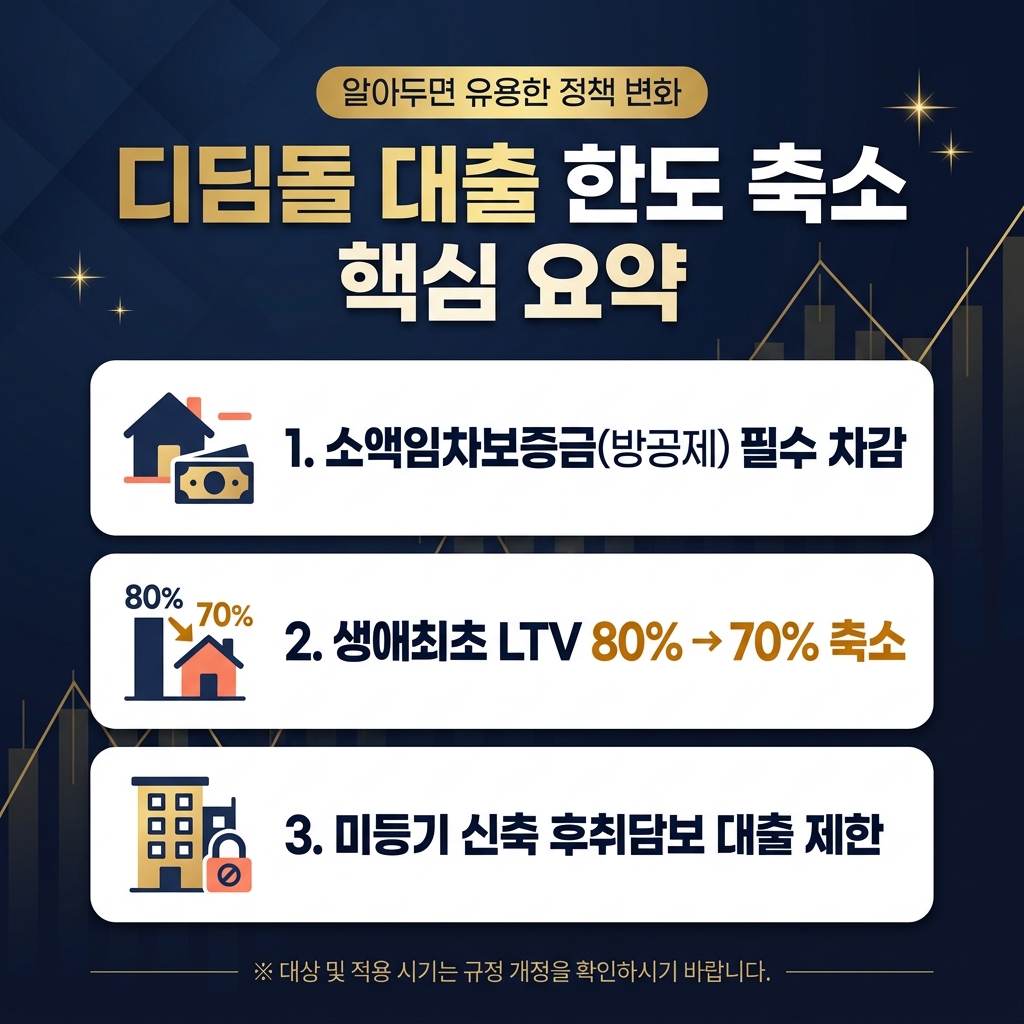
정책성 모기지 상품인 디딤돌 대출의 심사 기준이 강화되면서, 주택 매수를 계획 중인 무주택 실수요자의 자금 조달 전략에 전면적인 수정이 요구되고 있습니다.
특히 MCI·MCG 보증 가입 제한에 따른 소액임차보증금(방공제) 차감과 생애최초 LTV 축소가 동시에 적용되면서 실질 대출 가능액이 크게 감소했습니다. 본 글에서는 한국주택금융공사(HF) 디딤돌대출 기준을 바탕으로 변경된 규제 핵심과 지역별 한도 계산법을 정리합니다.
1. 2026 디딤돌 대출 기본 자격 및 한도 요건
디딤돌 대출을 신청하기 위한 기본 소득·자산 및 대상 주택 기준은 다음과 같습니다.
가구 유형별 자격·대출한도 비교
| 구분 | 일반 무주택 가구 | 생애최초 주택구입자 | 신혼가구 / 2자녀 이상 |
|---|---|---|---|
| 부부합산 연소득 | 6,000만 원 이하 | 7,000만 원 이하 | 신혼 8,500만 원 / 2자녀 7,000만 원 이하 |
| 순자산 가액 | 4억 6,900만 원 이하 | 4억 6,900만 원 이하 | 4억 6,900만 원 이하 |
| 대상 주택 가격 | 5억 원 이하 | 5억 원 이하 | 6억 원 이하 |
| 최대 대출 한도 | 최대 2억 원 | 최대 2억 4,000만 원 (신혼·2자녀 3.2억) | 최대 3억 2,000만 원 |
2. 한도 축소의 핵심: 지역별 방공제(소액임차보증금) 차감액
은행권의 디딤돌 대출 제한 조치 중 실수요자에게 가장 큰 영향을 미치는 항목은 ‘모기지신용보험(MCI)·모기지신용보증(MCG) 가입 제한’입니다. 보증 가입이 제한되면 주택담보대출 산정 시 주택임대차보호법상 최우선변제금(일명 방공제)을 의무적으로 공제해야 합니다.
- 서울특별시: 5,500만 원 차감
- 수도권 과밀억제권역 (인천, 수원, 성남, 안양, 부천, 고양 등), 세종, 용인, 화성, 김포: 4,800만 원 차감
- 광역시(군 지역 및 인천 제외), 안산, 광주, 파주, 이천, 평택: 2,800만 원 차감
- 그 외 기타 지역: 2,500만 원 차감
3. LTV 축소 반영 실전 한도 산출 공식
현재 생애최초 주택구입자라 하더라도 수도권 등 규제 적용 시 LTV가 기존 80%에서 70%로 낮아지며, 여기에 방공제 금액까지 차감됩니다.
실질 대출 가능 한도 = (주택 감정가 × LTV 70%) – 지역별 방공제 금액
예를 들어 화성시 소재 4억 5,000만 원 아파트를 매수할 경우, 4억 5,000만 원의 70%인 3억 1,500만 원에서 화성시 방공제 4,800만 원을 뺀 2억 6,700만 원(일반 생애최초 상한 적용 시 2억 4,000만 원)이 최종 한도가 됩니다.
4. 실수요자 대응 전략 및 금리 확인
자금 공백을 최소화하려면 한국주택금융공사 디딤돌 금리 안내와 서울주거포털 안내 페이지를 통해 본인의 우대금리(청약저축 가입 기간, 다자녀, 전자계약 등)와 보금자리론 결합 가능 여부를 사전에 비교해야 합니다.
매수 계약 체결 전 최소 2곳 이상의 수탁은행(국민·우리·신한·농협·하나·기업은행)을 방문하여 방공제 면제 가능 여부와 실행 가능 일자를 사전 심사받는 것이 필수입니다.