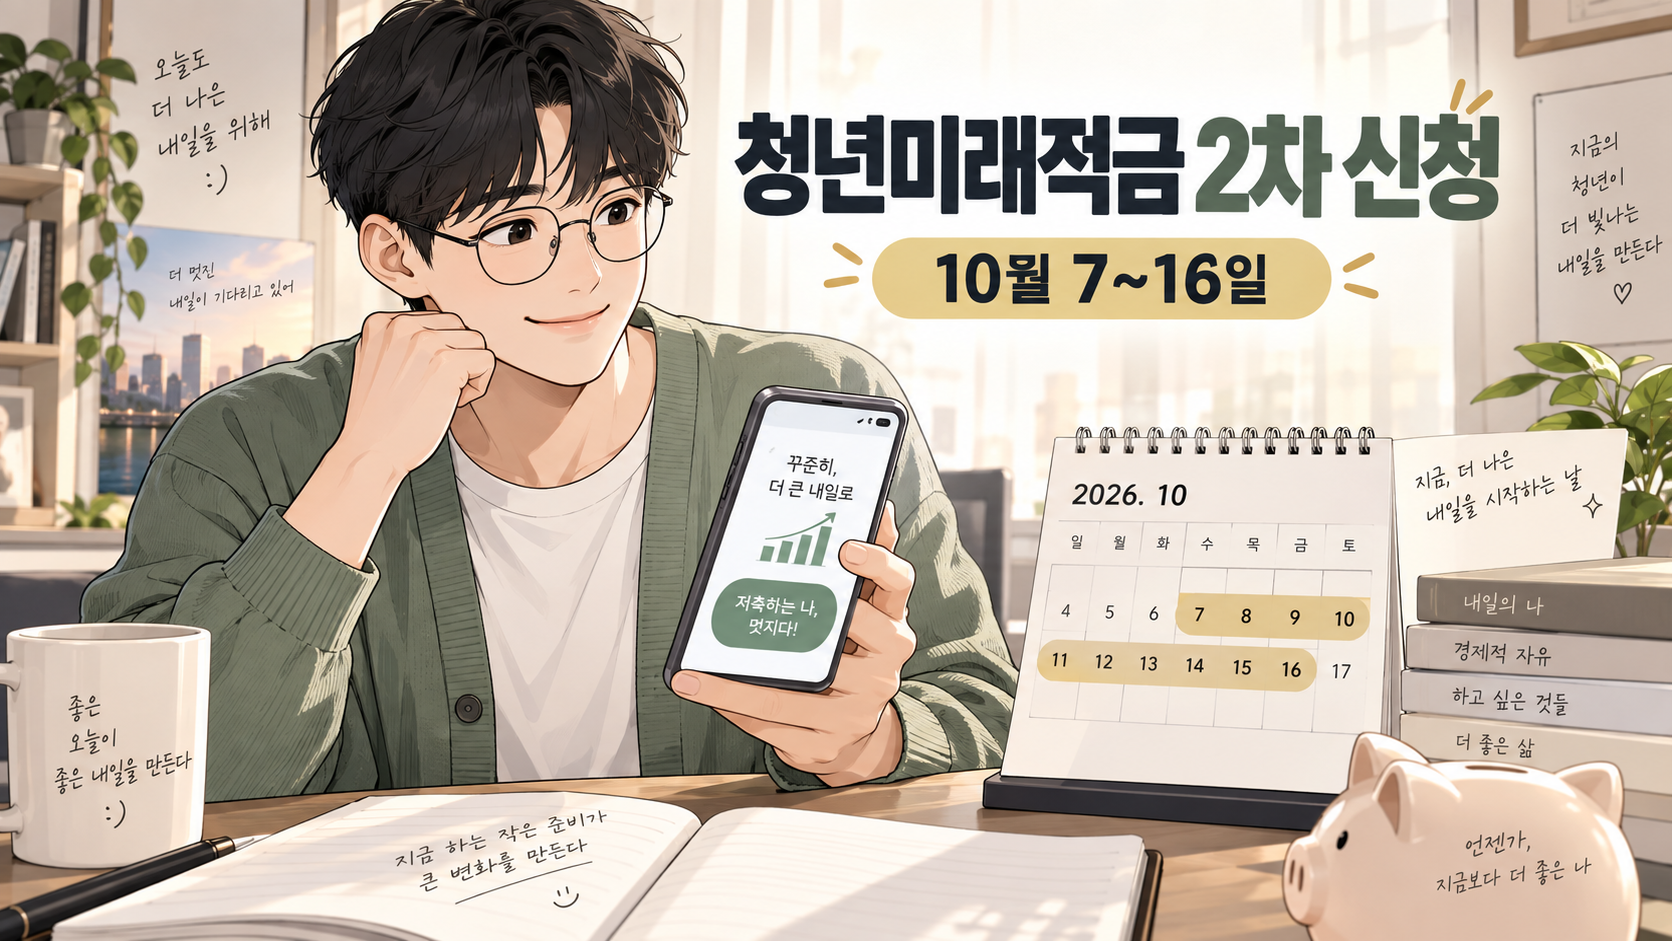
‘연금’과 청년 자산형성 정책에 대한 관심이 높아진 가운데, 정부가 청년미래적금 2차 신청을 2026년 10월 7일부터 16일까지 받는다고 발표했습니다. 검색량 수치는 공개 도구만으로 확정하기 어려워 실시간 순위를 단정하지 않고, 9월 18일 정부 발표와 당일 관심 이슈를 근거로 선정했습니다.
나도 신청 대상일까?
기본 연령은 만 19~34세입니다. 병역을 이행한 기간은 최대 6년까지 연령 계산에서 제외할 수 있고, 가입 뒤 34세를 넘더라도 계좌는 유지할 수 있습니다. 2차 모집의 공식 예시는 1991년 11월 17일부터 2007년 11월 27일 출생자입니다.
- 개인소득: 총급여 7,500만 원 이하 또는 종합소득 6,300만 원 이하
- 소상공인: 연 매출 3억 원 이하
- 가구소득: 기준 중위소득 200% 이하
세부 산정연도와 인정 소득은 신청 시스템에서 다시 확인해야 합니다. 경계에 있는 경우 소득증빙을 미리 준비하세요.
10월 7~16일, 첫 이틀은 홀짝제입니다
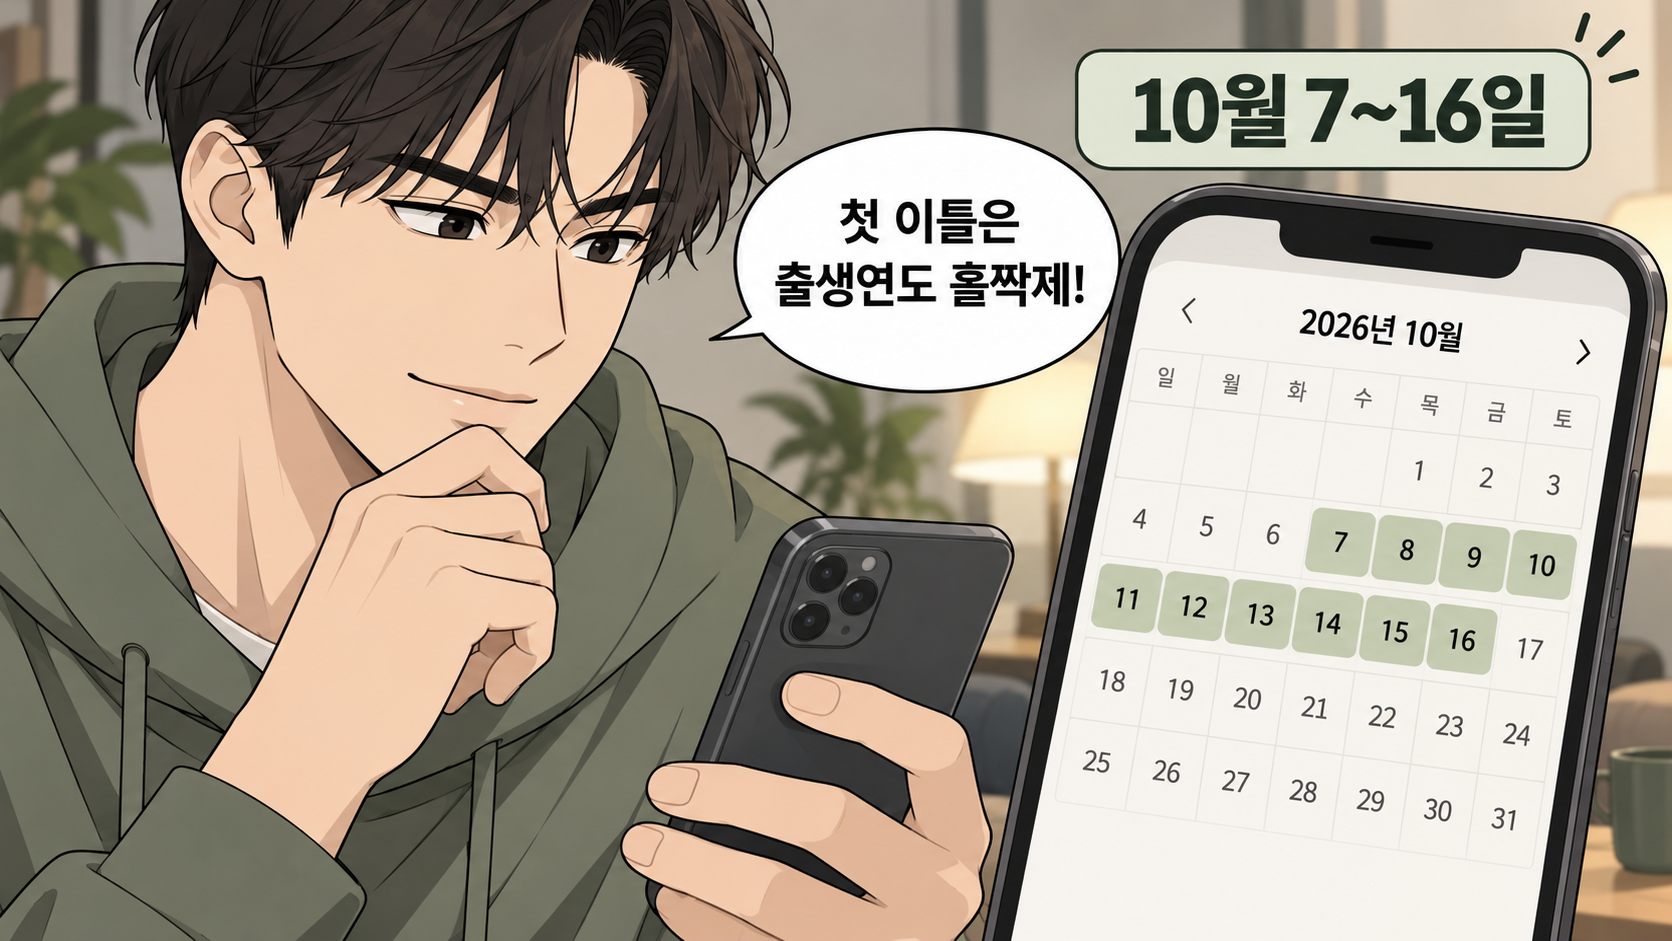
- 10월 7일: 출생연도 끝자리 홀수
- 10월 8일: 출생연도 끝자리 짝수
- 10월 12~16일: 출생연도와 관계없이 신청
접수 초기에 신청자가 몰릴 수 있으므로 대상 여부와 본인인증 수단을 미리 확인하는 편이 좋습니다. 실제 취급은행과 신청 화면은 공식 공지에서 최종 확인하세요.
월 50만 원까지 3년, 혜택은 어떻게 붙을까?
월 최대 50만 원을 3년 동안 자유롭게 납입하고, 소득과 유형에 따라 정부기여금이 매칭됩니다. 이자소득에는 비과세 혜택이 적용됩니다. 정부 카드뉴스는 우대형 조건에서 월 50만 원씩 3년 납입할 경우 최대 약 2,255만 원 사례를 제시하지만, 이는 모든 가입자에게 동일한 확정 수익을 의미하지 않습니다. 본인의 유형·은행금리·납입액을 따로 확인해야 합니다.
청년도약계좌 가입자는 갈아탈 수 있나요?
정부는 청년도약계좌에서 청년미래적금으로의 전환을 새로 허용한다고 안내했습니다. 다만 중도해지 손익과 기존 정부기여금 처리, 전환 절차는 개인별로 다를 수 있으므로 단순히 예상 만기금액만 비교하면 안 됩니다. 은행 창구나 공식 상담에서 실제 손익을 확인한 뒤 결정하세요.
신청 전 체크리스트
- 출생일과 병역기간을 반영한 연령 기준 확인
- 총급여·종합소득·가구소득 기준 확인
- 10월 7·8일 홀짝제 또는 12~16일 일정 저장
- 월 납입 가능액을 생활비와 분리해 계산
- 청년도약계좌 전환 시 실제 손익 상담
자주 묻는 질문
매달 꼭 50만 원을 넣어야 하나요?
월 50만 원은 한도이며 자유적립식입니다. 다만 납입액에 따라 정부기여금과 만기금액이 달라질 수 있습니다.
연 7~8%를 보장하나요?
정부 자료는 은행 금리와 기여금·비과세를 반영한 효과를 설명한 것으로, 모든 가입자에게 같은 단일 금리가 보장된다는 뜻은 아닙니다. 최종 은행 공시를 확인하세요.
선착순인가요?
접수 기간은 발표됐지만 세부 선정 방식은 공식 신청 안내에서 최종 확인해야 합니다. 신청일을 놓치지 않는 것이 우선입니다.
마무리
청년미래적금은 ‘최대 금액’보다 내가 3년 동안 무리 없이 유지할 납입액을 먼저 정하는 게 중요합니다. 10월 7일 전에 대상·일정·전환 손익을 점검하고 공식 신청 화면을 다시 확인하세요.
공식 자료(확인일 2026년 9월 18일)
대한민국 정책브리핑, 청년미래적금 2차 신청 안내
KDI 경제교육·정보센터 정책자료